AI-sök
Varför alla säger att AI ersätter Google
”Take a shot” varje gång paniknivån höjs när branschen släpper en ny siffra av användning av AI-plattformer. Den här månaden är det nyheten om att AI-plattformar får upp till 9,5 miljarder besök i månaden globalt i maj, 2026, upp 70% på ett år. Läser man slutsatsen isolerat kan det kännas givet att AI äter sök… eller?
Det är enkelt att avfärda denna hysteri, men det vore orättvist. Jag ska gå igenom tre lager av data i denna artikel: det som säger att Google sök mår bra, det som säger att det inte gör det, och min egen data som ligger någonstans mitt emellan och som förklarar varför båda lägren har rätt om olika saker.
Den globala datan är tydlig, sök krymper inte i aggregat
Vi börjar där det finns konsensus. Det finns gott om undersökt mark här.
Similarweb publicerade en ministudie den 4 augusti 2026, där de mätte andelen ChatGPT-användare som också använder Google. I september 2025 var den 95%.
Åtta månader och hundratals miljoner nya besök senare, i maj 2026…fortfarande 95%. Om folk faktiskt bytte ut Google mot ChatGPT skulle den siffran sjunka i takt med att en ren AI-publik växte fram. Det är basic math: det är inte substitution diskursen handlar om, det är addition.
Ethan Smiths analys på Graphite pekar åt samma håll från en annan vinkel. Sök- och AI-användning kombinerat har vuxit 26% globalt jämfört med Q2 2023, och Google har inte tappat besökare i absoluta tal på sex år. Det som faktiskt har förändrats är fördelningen.
Googles andel av den total sök- och upptäcktsmarknaden (tänk Google + Ai-assistenter) har gått från 89% 2023 till 71% globalt idag, men det sker inom en marknad som samtidigt växer.
Så, vad gör folk egentligen på AI-plattformarna?
Innan vi släpper den globala datan behöver vi städa upp själva tillväxtsiffran, för den är mer uppblåst än den ser ut.
70% mer AI-användning är inte lika med 70% mer sökning. Harvard och OpenAI publicerade en studie baserad på ungefär en miljon ChatGPT-konversationer och delade upp dem efter avsikt (NBER Working Paper 34255).
Fördelningen:
- Asking: 51,6% är informationssökande frågor, den kategori som mest liknar traditionellt sök (tänk frågor som “vad är”, “varför” eller “hur”)
- Doing: 34,6% är frågor där man ber modellen utföra något, som att skriva kod eller formulera ett mejl (guilty as charged!)
- Expressing: Resterande 13,8% är inget som liknar sök alls (småprat, folk som pratar med chatbot och egentligen inte söker efter något)
Det intressanta i denna fördelning är “Asking”-kategorin. Om 51,6% av ChatGPT-användningen är informationssökande, borde inte det synas som ett tapp i Googles totala sökvolym för informationsfrågor? Det vore logiskt. Däremot har Googles faktiska sökvolym inte minskat på sex år. Även om Googles andel av den totala sök- och AI-marknaden har minskat från 89% till 71% globalt.
Men det är en andel av en marknad som växt kraftigt eftersom AI lade till ett helt nytt lager ovanpå. Andelen kan sjunka utan att Googles egna sökningar blir färre, alltså nämnaren växte. Det är inte bara täljaren som krympte.
Byt ut “Googles sökvolym minskar” mot “klick till tredje part minskar” och matten blir perfekt. En stor del av “Asking”-frågorna hade aldrig blivit en Google-sökning i första hand, vilket är något OpenAI själva bekräftar.
TL;DR: Att AI-plattformar får 9,5 miljarder sessioner i månaden medan Googles search market share är relativt stabilt visar snarare att sökmarknaden har breddats. Återigen, basic math - addition! Så om någon säger att ovanstående siffra är ett bevis på att sök är hotat, gör det 9/10 av gångerna med en kommersiell agenda.
Den bekväma versionen har dock en spricka
Allt jag har skrivit hittills handlar om ChatGPT vs Google och om folk byter plattform. Det är fel fråga att ställa om man vill förstå varför så många sajter blöder trafik just nu, för den verkliga striden står inte där. Den står inuti Google självt.
Pew Resarch undersökte 900 amerikanska användares sökbeteende under mars 2025 - 68 879 sökningar, varav 12 593 gav en AI Overview. När en AI-sammanfattning visades klickade användarna på ett traditionellt sökresultat i 8% av besöken. Utan sammanfattning uppgick siffran till 15%, alltså nästan dubbelt så ofta. De som fick en sammanfattning klickade bara 1% på någon av dess källhänvisningar. Det intressanta är att 26% mot 16% avslutade sökningen utan att klicka någonstans.
Seer Interactive har följt upp med kunddata över 25 miljoner organiska visningar, specifikt för informations- och utbildningsfrågor. Deras siffror för tredje kvartalet 2025: organisk klickfrekvens på frågor utan Ai overview var 1,45%, ner 46%, jämfört med året innan. På frågor med en AI Overview där sajten inte citerades var 0,52%, ner 65%.
Blir man citerad i sammanfattningen får man visserligen 35% fler klick än att inte bli citerad.
Det här påverkar dock inte alla. Hårdast drabbade är sajter med generiskt innehåll, typ väder, TV-tablåer eller horoskop som en AI-sammanfattning besvarar perfekt utan att någon behöver klicka vidare.
Så vem har egentligen rätt? Similarweb med sin platta 95% eller Pew och Seer med sina fallande klickfrekvenser? Båda.
Similarweb mäter om folk lämnar Google för ChatGPT. Svaret är nej.
Pew och Seer mäter om folk klickar sig vidare från Google till en sajt när Google redan gett dem svaret på sidan. Svaret där är allt mindre ofta.
Så, det är inte ChatGPT som äter sajters organiska trafik, det är Googles egen AI Overview, inuti Googles eget sökresultat som konkurrerar med sig självt (på vår bekostnad).
Det finns en tredje faktor i AI-debatten
Annonser! Hur kan vi glömma det i AI-diskussionen?
Aleyda Solis publicerade i år en SERP-klickanalys över fyra produktkategorier, januari 2025 jämfört med januari 2026. Textannonserna andel av klicken tredubblades till fyrdubblades.
Ökningen (paid):
- Hörlurar gick från 3% till 16%
- Jeans från 7% till 16%
- Onlinespel från 3% till 13%
- Presentkort från 9% till 16%
I samband med detta sjönk organiska resultatets andel av samma klick.
MInskning (organic):
- Hörlurar minskar från 73% till 50%
- Jeans minskar från 73% till 56%
Räknar man in Product Listing Ads också tar betalt innehåll nu 34-36% av alla klick i produktkategorier som förra året låg under 20%.
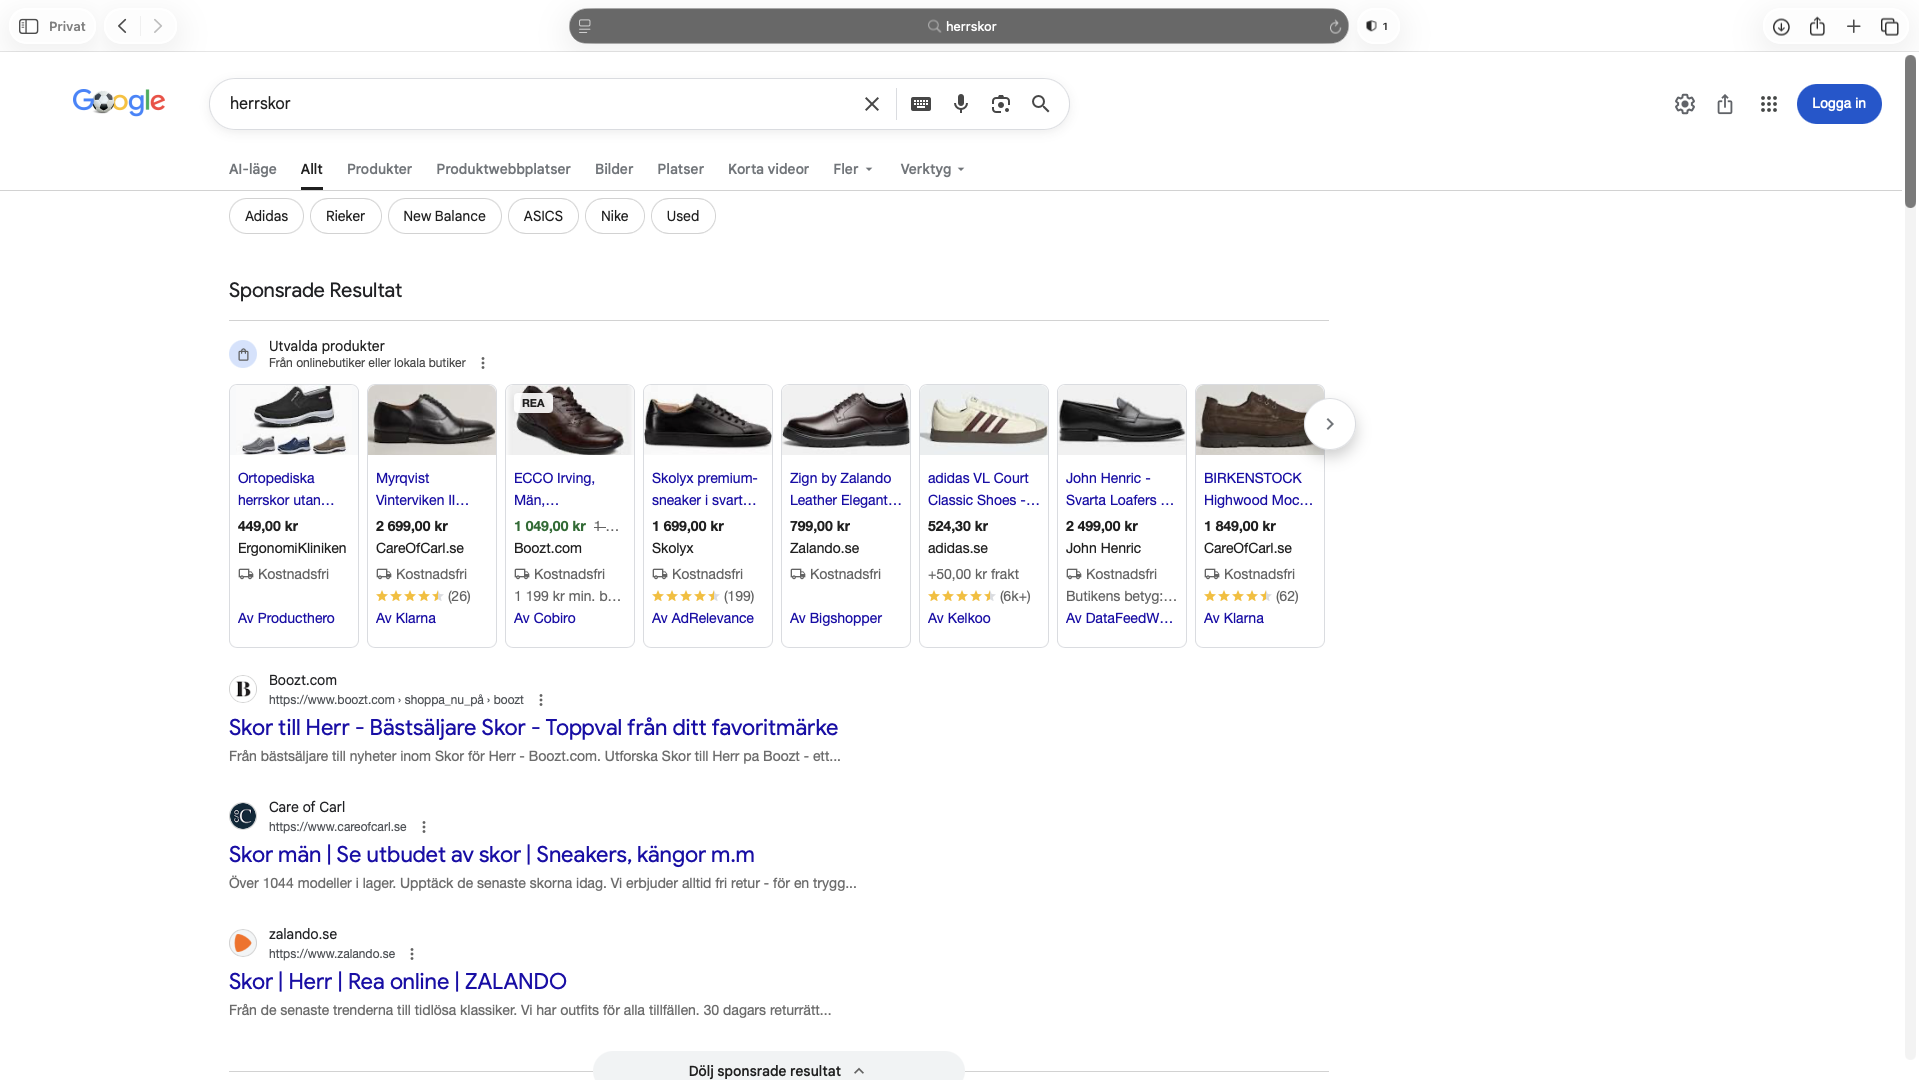
Screenshot Google sökresultat för “herrskor”. Google Shopping och Textannonser tar upp all yta.
Det här är Google som bäddat in fler och större annonsblock ovanför och mellan de organiska resultaten, särskilt för shopping- och produktrelaterade sökningar. Alltså, exakt de kategorier som är mest relevanta för er som e-handlare.
Och det syns ju i Googles egen bokföring: Sökannonsintäkterna växter 19% år över år i Q1 2026. Google må tappa gratisklick på informationsfrågor. På köpfrågor säljer man bara mer annonsyta i samma andetag.
Det här ger ett tredje, delvis konkurrerande förklaring till varför mina informationa-siffror ser ut som de gör. Det är inte säkert att det bara är AI-sammanfattningar som äter de klicken. Det kan lika gärna vara SERP:en för dessa frågor helt enkelt fått fler betalda block ovanför.
Vad min portfölj visar - klick är upp 15%
Så här ser det ut aggregerat över min kundportfölj, mars-augusti 2026 jämfört med samma period föregående år.
| Segment | Klickförändring, år över år | Vad datan visar | Anteckningar |
|---|---|---|---|
| Totalt, alla queries (SE, aggregerat) | +15% | Ren tillväxt i klick, inte bara impressions | Genomsnitt över kundportföljen, ej ett enskilt konto |
| Kommersiella/transaktionella queries | Står för i princip hela ökningen | Impressions ökar även för queries där rankingpositionen är oförändrad år över år. | Jämförelse gjorde position mot position (t.ex. nr 1 mot nr 1 föregående år). Detta isolerar efterfrågetillväxt från effekten av bättre ranking. |
| Informational content (foldernivå) | -7,5% | Inte dött, men svagt vikande | Mätt på innehållsfoldrar kategoriserade som research-/guide-innehåll, ej transaktionellt. |
Två saker jag vill vara ärlig med, för det är lätt att bara plocka den siffra som stödjer tesen.
För det första: siffrorna -7,5% för informational är betydligt mildare än de -33% till -65% som Pew och Seer rapporterar. Det är antingen ett genuint intresasnt fynd, att produktnära guide- och jämförelseinnehåll hos e-handlare klarar sig bättre än generiskt redaktionellt innehåll. Kanske för att frågorna är mer specifika och platsar inte i en AI-sammanfattning? Eller så är min portfölj helt enkelt för liten och för fokuserad på välskötta kontont. I dont know.
För det andra: min kundportfölj är inte ett slumpmässigt urval. Det är bolag som aktivt investerar i SEO genom mig. Om organiska klick totalt sett krymper i marknaden (vilket Pew/Seer/Aleydas data pekar mot för vissa segment) kan mina kunders tillväxt delvis handla om att de tar en större andel av en krympande kaka. Detta snarare än att den totala kakan för kommersiella queries växer lika mycket för alla. Position-mot-position-metoden isolerar rankingförbättring, men den isolerar inte konkurrenternas tapp. Ta 15%-siffran som “det här är möjligt för välskötta konton”, inte som “det här händer automatiskt för alla”.
Varför delar det sig såhär?
Tre mekanismer verkar samtidigt.
- Mekansimen “svaret är klart utan klick”: En Ai Overview eller ett ChatGPT-svar är byggt för att avsluta en informationssökning. “Vad är skillnaden på merino och alpackaull” har ett svar som kan levereras helt i AI-sammanfattningen. Det här drabbar hårt oavsett om det gäller en tidning eller e-handel
- Mekanism “köpet kräver ändå ett besök”: Köp merinotröja stl L kan inte avslutas i ett chattfönster eller en sammanfattning. Någon måste betala, välja storlek, se att varan finns i lager. Fram tills agentic commerce är moget nog att göra hela den resan åt användaren (vi är inte där än och majoriteten är inte heller redo för detta, läs min artikel “Agentisk handel är redan här — och den avslöjar redan strukturella svagheter”), måste den sista biten ske på er sida. Detta skyddar kommersiella klicken, än så länge
- Mekanism “annonsblocken växer, oavsett AI”: Google bäddar in mer betald yta på just de sökningar där någon är redo att spendera pengar, vilket är en ren monetiseringsmanöver och inte en AI-driven förändring i användarbeteende. Den konkurrerar med organiskt innehåll om exakt samma klick som mekanism två skyddar
Lägg ihop mekanismerna och mönstret i min data blir tydligare. Informationsinnehåll pressas från två håll samtidigt (AI-svar och växande annonsyta) medan kommersiellt innehåll pressas bara från ett (annonsyta).
Vi knyter ihop säcken
Det här rekommenderar jag alla e-handlare. Panika inte i endera riktning, och inte heller blind optimism baserat på en enda tabell från en enda konsult, inklusive mig.
- Sluta mäta informational-innehåll enbart på klicka, men sluta inte skriva det. Det gör ett annat jobb nu. Råmaterial AI-lagret citerar och bygger sina svar av. Mät citations och share of model där ni kan. Förvänta er inte 2023 års klick-ROI.
- investera fortsatt i den kommersiella sidan, men räkna med dyrare annonsyta: Kategori- och produktsidor, filternavigering som går att crawla, sidor byggda för köpresan. Det är där tillväxten sker just nu i min data, och det är där mina kunder lägger krutet. Om Aleydas mönster håller i sig betyder det att SEO och performance/PPC inte längre kan jobba i silos. Frågan blir hur fördelar budget mellan query för query.
- Lita inte blint på någon enskild datakälla, me included: Global plattformsdata (Similarweb, Graphite) säger att sök inte dör. Pew och Seer säger att en specifik del av sök redan håller på att kollapsa. Min egen data säger att e-handelns kommersiella sida klarar sig oväntat bra. Alla tre kan vara sanna samtidigt eftersom de mäter olika saker.
TL;DR: Google dör inte i aggregat. Den striden är redan avgjord av data som är svår att välta. 95% av ChatGPT användare fortsätter använda Google. Googles totala sökkaka växer. Och sex år utan nedgång i absoluta Google-besök.
Källor
- Similarweb - Is AI Replacing Search? What The 2026 Numbers Actually Reveal
- Ethan Smith / Graphite - AI Is Much Bigger Than You Think
- Pew Research Center - Google users are less likely to click on links when an AI summary appears in the results
- Seer Interactive - AIO Impact on Google CTR: September 2025 Update
- Aleyda Solis - Search Isn’t Just Turning to AI, it’s being Re-Monetized: Text Ads Are Taking a Bigger Share of Google SERP Clicks (Data)
- Alphabet - Google Q1 2026 Earnings: Search +19%, US Revenue +23%
- Alphabet - Alphabet Q2 2026: Search Ads Grew 17% in the AI Overviews Era
Om du vill ha någon som säger att allt går bra finns det gott om sådana.
Om du vill ha någon som hittar flaskhalsen och löser den, då är det mer min gata.
Boka ett samtal med mig