SEO & Strategi
SEO fångar efterfrågan, men vem ser till att kunden tänker på dig?
En smått ironisk sak jag stött på inom e-handeln de senaste fem åren är hur mycket tid vi lägger på att förstå varför omsättningen sviktar och hur lite vi ibland lägger på varför kunderna väljer oss från första början.
Missförstå mig rätt. Vikande omsättning är ett utmärkt skäl att gräva ner sig i GA4 eller Qlik. Förmodligen alldeles för sent på kvällen också (guilty).
Men någonstans mellan kanalrapporten och nästa konverteringsanalys behöver vi ställa en större fråga: vad får fler människor att överväga vår e-handel?
Byron Sharps bok “How Brands Grow” är en bok jag har kramat om hårt och något som har format mitt sätt att tänka som marknadsförare. Framför allt har den fått mig att fundera på hur vi inom SEO pratar om tillväxt.
Vi är bra på att hjälpa kunden hitta rätt när behovet väl uttrycks i en sökning. Men vad avgör vilka återförsäljare kunden redan har i huvudet när sökningen börjar?
Den frågan blir ännu mer intressant när kunden kan få svar och jämföra alternativ direkt i sökresultatet eller hos en AI-assistent, utan att besöka vår webbplats. Vi får kanske aldrig chansen att imponera med guider eller kategorisidor vi lagt månader på att optimera. Då vill jag förstå vad som krävs för att kunden ska tänka på oss ändå.
Byron Sharp och hur varumärken växer
Byron Sharp och forskarna vid Ehrenberg-Bass Institute har under lång tid studerat hur människor köper varumärken. En av deras mest etablerade observationer är Double Jeopardy Law. Mönstret är enkelt. Mindre varumärken har färre köpare, och deras kunder tenderar dessutom att köpa varumärket något mer sällan än kunder hos större konkurrenter.
Den stora skillnaden mellan små och stora varumärken ligger alltså vanligtvis i hur många som köper dem. Det får konsekvenser för hur vi tänker kring tillväxt.
Mycket av marknadsföringen jag möter bottnar i att få befintliga kunder att engagera sig mer, bli lojalare och handla oftare. Återkommande kunder är förstås värdefulla. Men om vi vill växa behöver vi också nå fler köpare.
Här tycker jag att vi som arbetar med SEO har anledning att lyfta blicken.
Rankingpositioner, klickfrekvens och konverteringsgrad påverkar hur effektivt vi fångar efterfrågan. På senare tid har AI-synlighet också fått en självklar plats i rapporteringen. Men hur väl förstår vi vad som får fler människor att börja överväga företaget bakom alla de där mätvärdena?
Vi analyserar sökintentioner medan Sharp analyserar köpsituationer
Inom SEO kartlägger vi vad människor söker efter, vilka problem de försöker lösa och vilket innehåll som bäst möter deras behov.
Sharp och Ehrenberg-Bass Institute använder ett närliggande begrepp: Category Entry Points (CEPs). Det är de behov, situationer och sammanhang som kan få människor att börja tänka på en kategori och plocka fram relevanta varumärken ur minnet.
Ta barnvagnar.
En blivande förälder behöver en barnvagn som får plats i en liten bil. En annan vill kunna promenera på grusvägar. En tredje behöver något lätt som går snabbt att fälla ihop när kollektivtrafiken är full med människor som redan tycker att barnvagnar tar för mycket plats.
Det här innebär olika köpsituationer inom samma kategori.
För en SEO-specialist är det här ganska bekant. Vi hade förmodligen börjat undersöka sökningar som “barnvagn för terräng” och “lätt barnvagn”. Ur ett varumärkesperspektiv blir frågan vilka märken föräldern kommer att tänka på i respektive situation.
Det är vad mental availability handlar om. Hur lätt ett varumärke blir tänkbart i olika köpsituationer. Det behöver inte vara det första eller enda namnet som dyker upp.
Sökord och köpsituationer är inte heller samma sak. En sökning visar vad någon uttrycker vid ett visst tillfälle. Den berättar inte allt om situationen bakom eller vilka alternativ personen redan överväger.
En e-handlare kan därför ha stark organisk synlighet utan att vara särskilt etablerad i kundens minne. Kunden hittar butiken via Google, jämför alternativen och genomför kanske ett köp. Det är självklart kommersiellt värdefullt.
Men om samma kund nästa gång börjar med att söka efter en konkurrent finns det mer att arbeta med än rankingpositionerna, right?
När kunden väljer återförsäljare före produkt
Mental availability är relevant för både produktvarumärken och återförsäljare.
Du kanske inte vet vilken TV du vill köpa. Elgiganten kan ändå vara en av de första butikerna du kommer att tänka på. På samma sätt kan Lyko, Apotea eller Sephora kännas som naturliga ställen att börja leta när du behöver hudvård.
En bred återförsäljare kan bygga associationer till flera produktkategorier. Men kunderna måste förknippa företaget med dem. Ett stort sortiment bygger knappast de associationerna på egen hand.
För ett mer specialiserat varumärke kan förutsättningarna se annorlunda ut. Det kan vara starkt förknippat med ett visst behov och samtidigt behöva arbeta med hur enkelt det är att hitta och köpa produkterna.
Här möts mental och physical availability.
Physical availability handlar om hur lätt varumärket är att köpa. För e-handeln blir distribution, lagerstatus och möjligheten att hitta rätt produkt relevanta delar av diskussionen. Organisk synlighet kan bidra till upptäckbarheten, däremot hjälper en bra placering föga om varan inte finns att köpa.
Det väcker en fråga jag tycker vi pratar för lite om. Hur stor del av återförsäljarens konkurrensfördel kommer från att kunden redan har bestämt sig för var den vill handla, innan den vet exakt vad den ska köpa?
Två återförsäljare kan konkurrera om samma sökord och ändå ha olika förutsättningar när kunden ser deras namn i resultatlistan. Det är därför jag är försiktig med att tolka ranking, CTR och organisk försäljning som isolerade resultat av SEO-initiativ. Även när jag väldigt gärna vill ge mig själv och teamet en klapp på axeln.
Hur ser det ut i svenska TV-sökningar?
Jag gillar att testa och labba. Därför gjorde jag en mindre jämförelse av Elgiganten, NetOnNet, POWER och Webhallen inom TV-kategorin.
Frågan var enkel by design. Har de återförsäljare som människor söker efter mest också de starkaste placeringarna när människor söker efter en TV utan att ange en butik?
Jag använde två underlag:
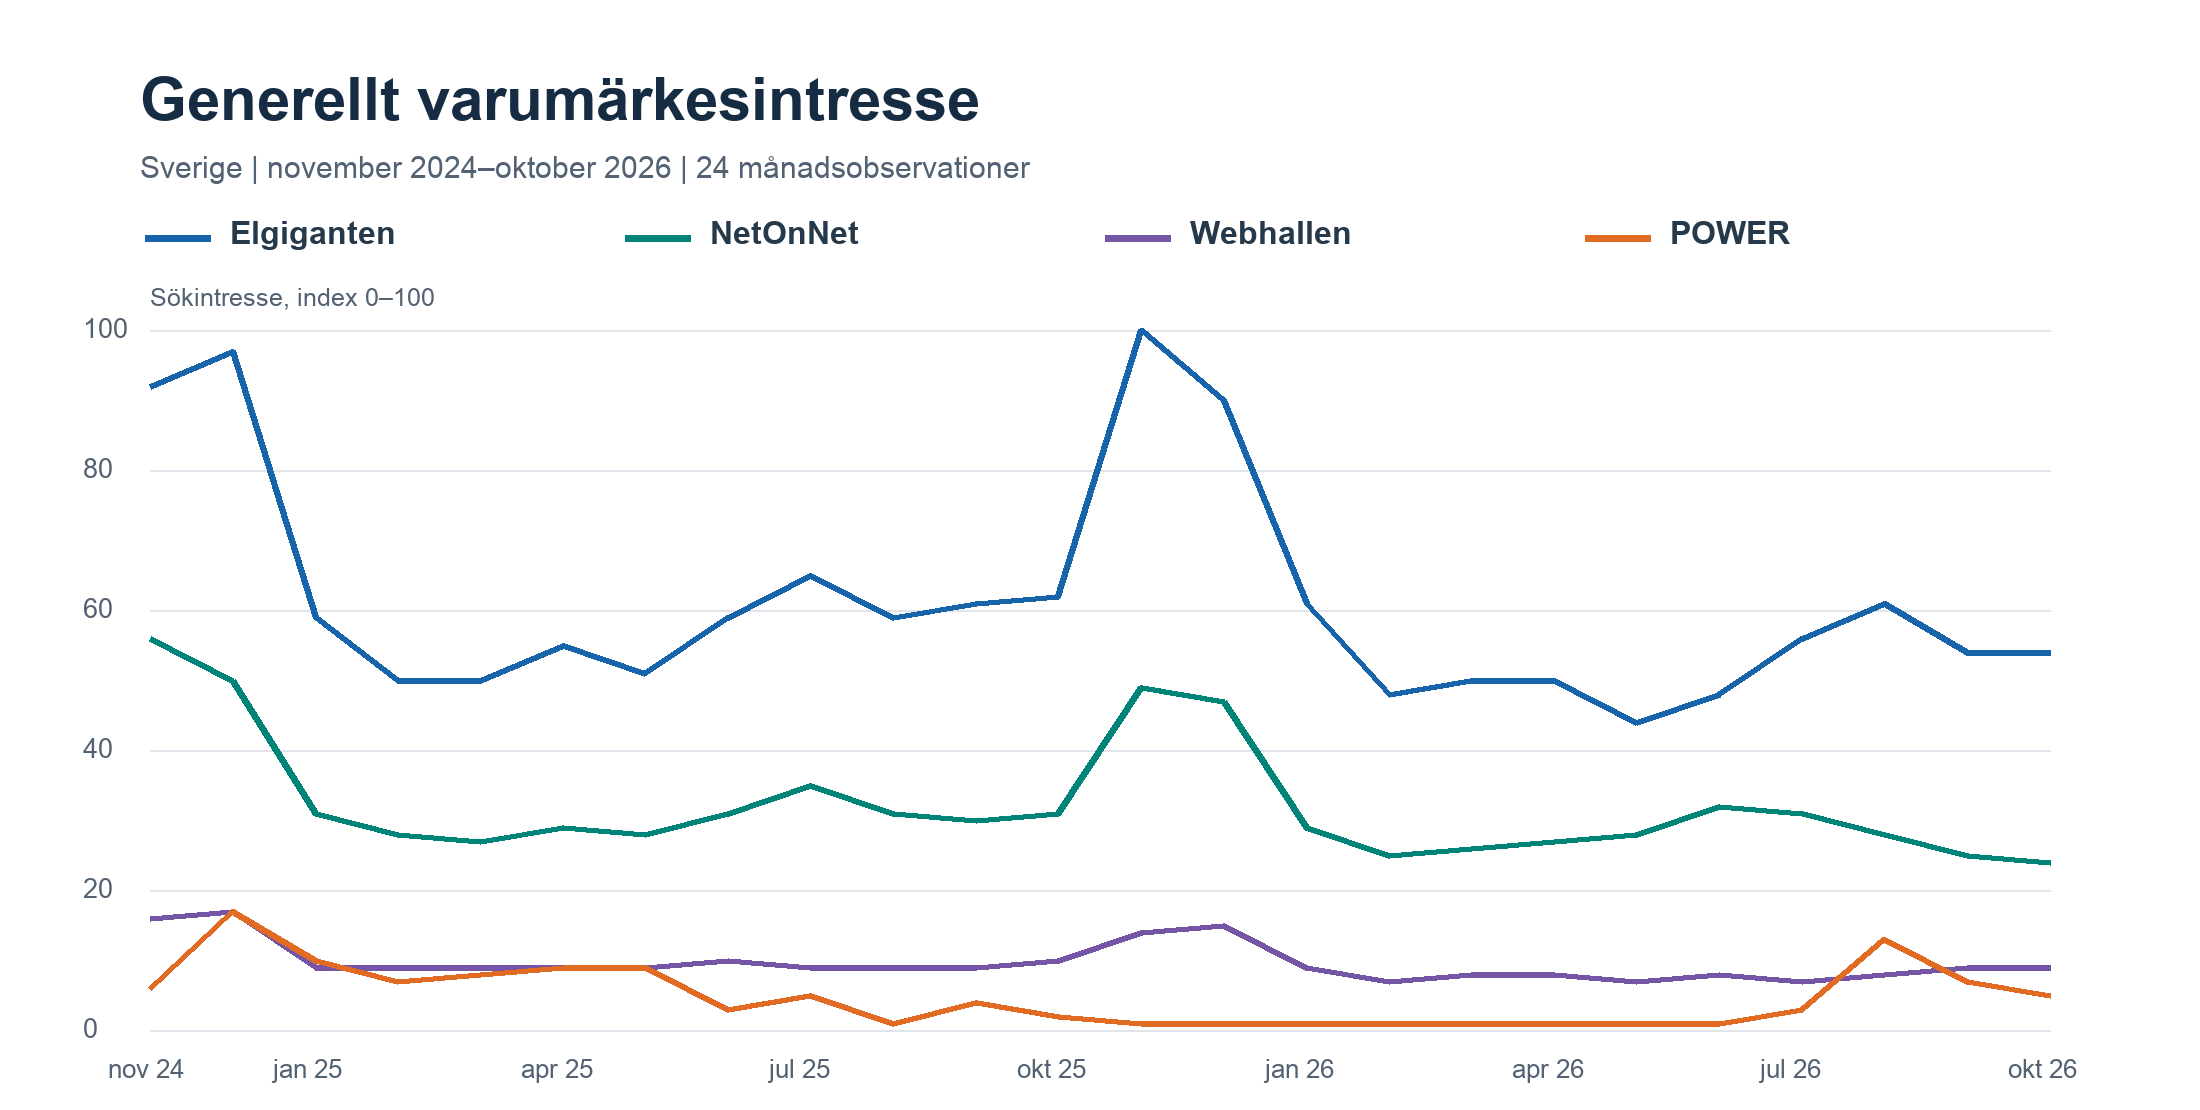
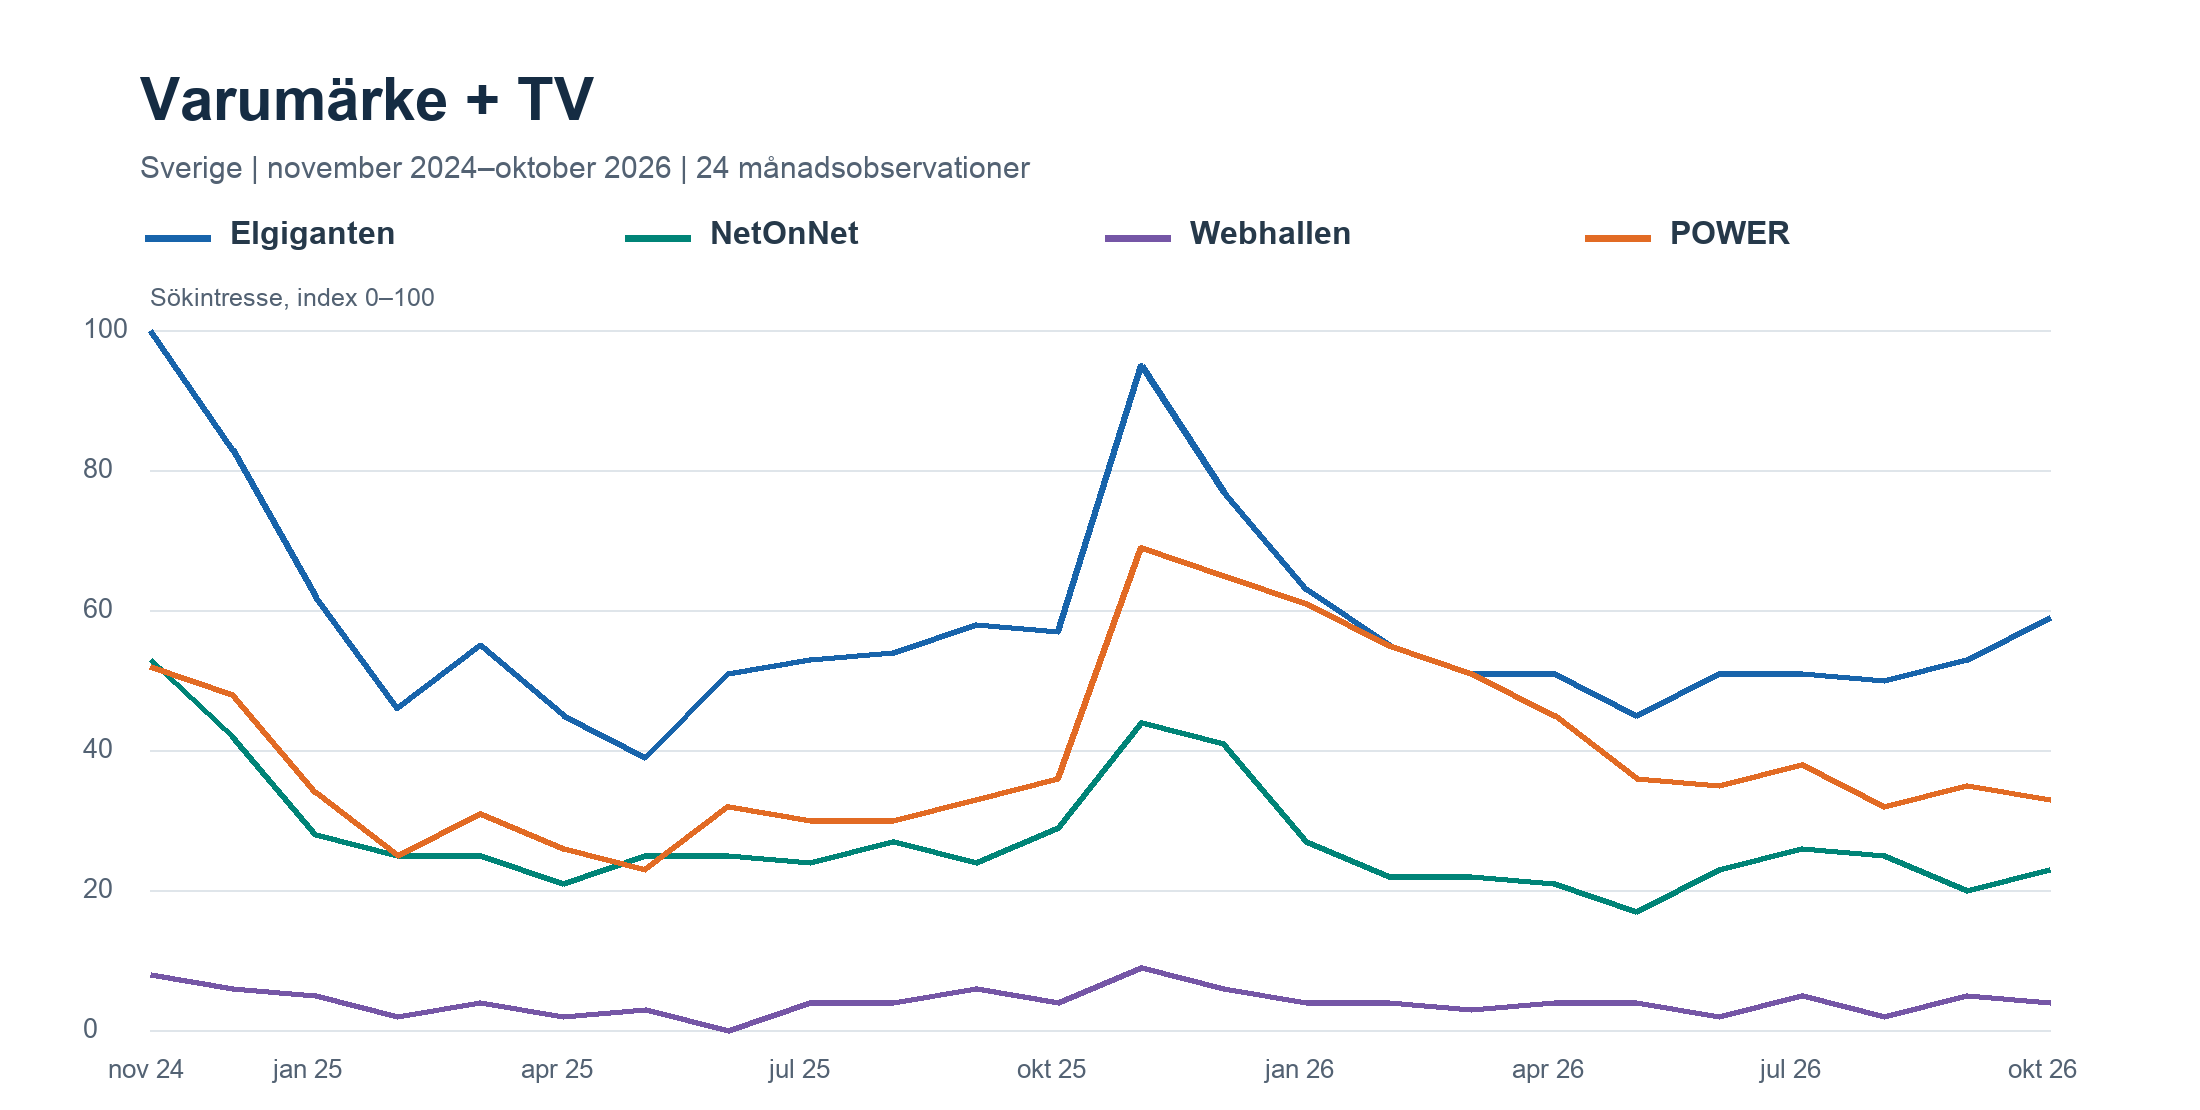
- Google Trends för november 2024-oktober 2026, med separata jämförelser av generella varumärkessökningar och sökningar på varumärke + TV
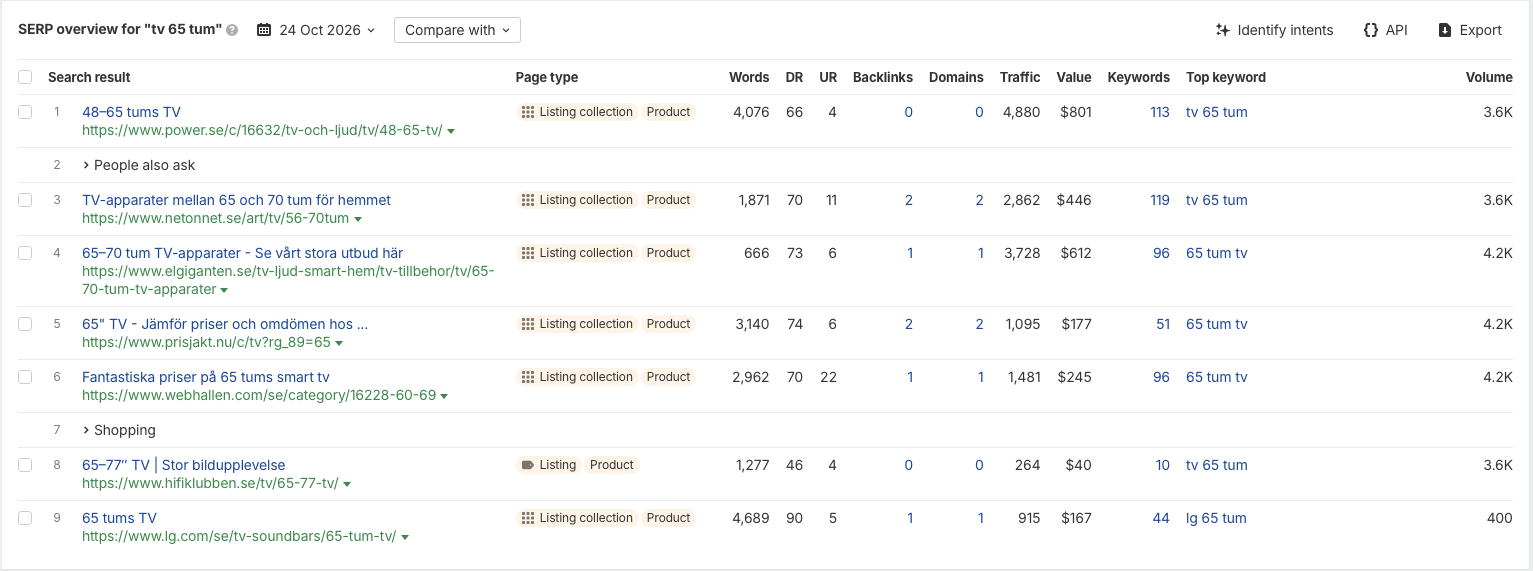
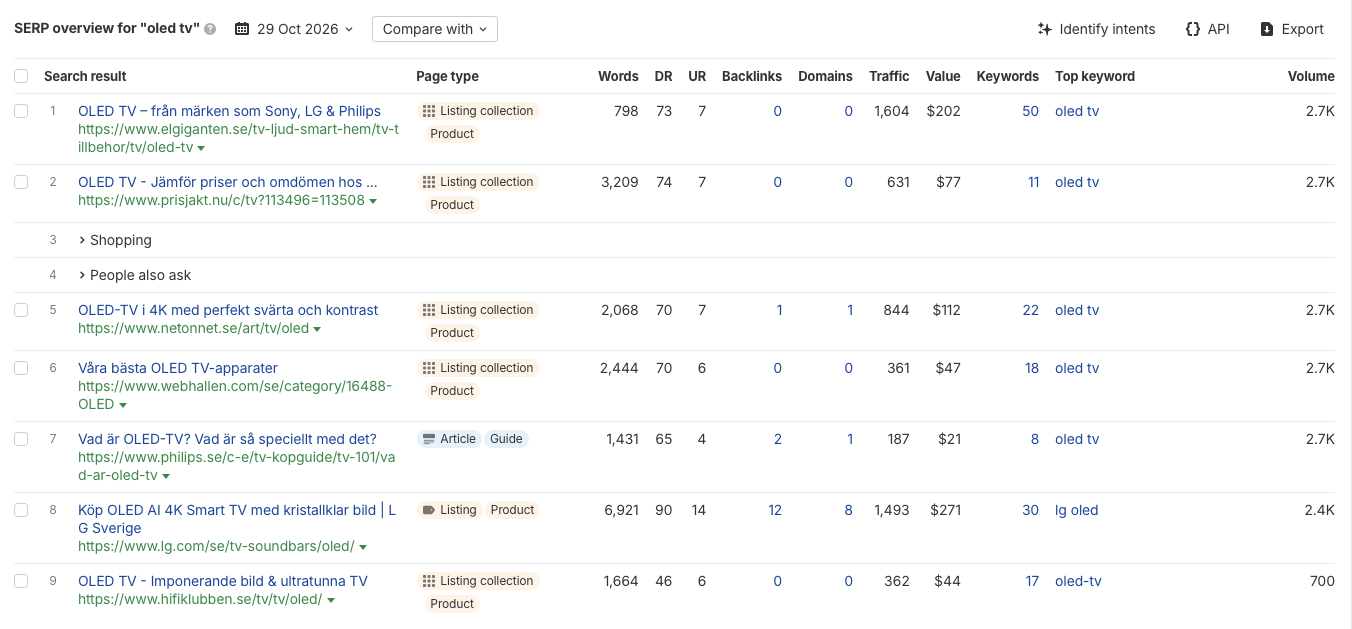
- Resultatlistor från Ahrefs för 13 generiska TV-sökord eller kluster, med sökordsvisa uppdateringar från slutet av oktober 2026. Urvalet omfattade storlekar, tekniker och köpintentioner, exempelvis “tv 65 tum”, “oled tv” och “köpa tv”
Elgiganten leder varumärkessökningarna, men inte varje resultatlista
Elgiganten är störst i båda Trends-jämförelserna. När vi lägger till ”tv” efter varumärket kommer POWER tvåa, följt av NetOnNet och Webhallen.
POWER sticker också ut i utvecklingen. Det genomsnittliga indexet för “Power tv” ökade med cirka 39% mellan november 2024-oktober 2025 och november 2025-oktober 2026. Elgiganten låg i princip stilla. NetOnNet backade cirka 11%.
POWER:s uppgång var däremot koncentrerad till delar av perioden. Vi ska inte göra om den till en obruten tillväxtsaga som kurvan inte berättar.
Sedan öppnade jag Ahrefs.
Elgiganten hade bäst placering av de fyra återförsäljarna på sju av de tretton sökorden eller klustren. NetOnNet låg etta på sökningarna för 50, 55, 70 och 75 tum. POWER låg etta på 43 och 65 tum.
På ”tv 65 tum” toppade POWER resultatlistan den 24 oktober 2026. NetOnNet låg trea och Elgiganten fyra. På “oled tv” låg däremot Elgiganten etta i resultatlistan från den 29 oktober.
Det räcker alltså inte att känna till den övergripande varumärkesledaren för att veta vem som syns bäst på en specifik produktsökning.
Att bli sökt efter och att bli hittad
Jag har tidigare skrivit om Share of Search och varför det är intressant att följa varumärkets relativa sökefterfrågan. TV-jämförelsen lägger till frågan om hur väl återförsäljaren syns när kunden söker efter produkten utan att nämna en butik.
Den som skriver ”Elgiganten tv” har redan tagit med Elgiganten in i sökningen. Den som skriver ”tv 65 tum” berättar vilken produkt den är ute efter. Vilken butik som får affären är fortfarande en annan fråga.
Vi vet förstås inte om personen redan har en favoritbutik i huvudet. Resultatlistan ger andra återförsäljare en chans att bli övervägda.
Det är därför POWER:s förstaplats är intressant. Elgiganten kan ha högst varumärkesrelaterat TV-sökintresse och ändå bli slaget på en konkret produktsökning. NetOnNet kan ligga lägre i Trends-jämförelsen och samtidigt toppa flera storlekssökningar.
För en ledningsgrupp blir det två frågor att hålla i huvudet samtidigt:
- Söker människor efter oss jämfört med konkurrenterna?
- Syns vi när de söker efter det vi säljer?
Sedan kommer frågan som CFO:n med rätta ställer… blir det några lönsamma affärer av det här?
Där tar mitt externa underlag slut. Jag ser inte vad återförsäljarna säljer, vad kunderna kostar att få in eller vad som blir kvar efter rabatter, frakt och returer. Om någon av dem vill öppna dörren blir nästa artikel betydligt roligare. Blink, blink.
Kan sökintresset ge en förvarning inför Black Friday?
Vi närmar oss Black Week och Black Friday, och frågan är: söker fler efter oss redan innan erbjudandena släpps, eller hoppas vi att rabatterna ska göra hela jobbet?
Varumärkesrelaterat sökintresse kan vara en tidig signal att följa. Däremot räcker vår jämförelse inte för att förutspå försäljningen. För det behöver vi jämföra sökmönstren inför tidigare kampanjer med köp och väga in pris, annonsering och lagerstatus. Annars riskerar vi att kalla en snygg kurva för en prognos, och det lär CFO:n förr eller senare upptäcka.
Vad säger jämförelsen om mental availability?
Har vi nu bevisat att mental availability driver SEO-resultat? Nej. Det hade varit en imponerande utdelning på två CSV-filer och en vända i Ahrefs.
Google Trends visar relativt sökintresse. Det är en signal om sökbeteende, ingen direkt avläsning av människors huvuden. Ahrefs visar placeringar vid periodens slut. Det berättar inte hur synligheten har utvecklats under de två åren eller vad som orsakat placeringarna.
Sökordsurvalet växte dessutom fram medan jag undersökte kategorin. Jag låste alltså inte ett färdigt test i förväg. Det ska läsaren veta.
Det vi ser är att Elgiganten leder varumärkessökningarna och har bäst placering bland de fyra på flest sökningar i urvalet. Samtidigt tar NetOnNet och POWER förstaplatser på flera konkreta produktbehov.
Det ger oss frågor att undersöka vidare, snarare än ett bevis för hur sambandet fungerar.
Metodnot: Trends-perioden omfattar 24 månader. Exporterna normaliseras separat och indexnivåerna jämförs därför endast inom respektive export. Den generella POWER-serien har en avvikande period med mycket låga värden och används inte för slutsatser om utvecklingen. Ahrefs-positionerna följer numreringen i de avlästa resultatlistorna, där även Shopping och People also ask ingår. ”TV 43 tum” och ”43 tum tv” behandlas som ett kluster. Share of Search och ESOS har inte beräknats i denna jämförelse.
TV-jämförelsen säger inte vad som skapade efterfrågan eller vilken kanal som tillförde försäljningen. Det problemet blir ännu tydligare när paid och organic möter samma kund.
Missar vi poängen när paid och organic slåss om samma kund?
Jag diskuterade nyligen ett intressant mönster med en väldigt skarp marknadschef. Varumärkesrelaterade sökningar visade färre exponeringar, samtidigt som klicken från paid search ökade och den organiska klickfrekvensen försämrades.
Det räcker inte för att säga att annonseringen kannibaliserade organic. Det väcker däremot frågan om hur mycket av den betalda trafiken som skapade ytterligare försäljning.
Säg att någon söker på en e-handlares exakta varumärkesnamn. Personen får upp både en annons och ett organiskt resultat, klickar på annonsen och handlar. Google Ads rapporterar en konvertering.
Fair enough. Annonsen fick klicket. Men hade kunden handlat ändå?
Rapporterad ROAS kan inte ensam besvara frågan. För det behöver vi undersöka inkrementaliteten.
Det kan absolut vara lönsamt att annonsera på sitt eget varumärke. Konkurrenter kan köpa samma sökord, och annonserna kan påverka vilka erbjudanden kunden ser. Vissa köp hade annars kunnat gå förlorade. Hur många är något vi behöver testa.
Om tillväxt kräver att vi når fler köpare behöver vi förstå hur budgeten bidrar till det. Annars kan vi lägga mycket kraft på att fördela befintlig efterfrågan mellan kanaler och mindre på hur fler kunder ska börja överväga oss.
Det är en bra ursäkt för att SEO och Paid Search ska sitta i samma rum några timmar i veckan. Truth is, kunden bryr sig inte om vilket team som fick konverteringen i sin dashboard. Företaget behöver däremot veta vad insatserna faktiskt tillförde.
Vad händer när AI hjälper kunden att välja?
AI lägger till ytterligare ett steg i den här diskussionen.
En kund kan be en assistent jämföra produkter, sammanfatta recensioner eller ta fram alternativ utifrån ett behov. Kunden kan också ange vilka varumärken eller återförsäljare som ska ingå från början.
Tänk dig föräldern som behöver en barnvagn för grusvägar och en liten bil. Assistenten kan jämföra mått, egenskaper och priser. Har föräldern redan bestämt att Bugaboo och Thule är värda att undersöka påverkar det instruktionen och därmed jämförelsen.
Om kunden ger assistenten friare händer blir det i stället viktigt att förstå hur systemet hittar och väljer sina kandidater. Jag har tidigare skrivit om hur varumärken kan komma med i AI-sök innan svaret genereras. Här finns en intressant parallell. Dock behöver vi skilja människors minnen från hur AI-system representerar och hämtar information.
För e-handlaren blir produktinformation, teknisk tillgänglighet och närvaro i relevanta källor viktiga frågor att undersöka.
Samtidigt vore det olyckligt om vi blev så upptagna med AI-assistentens produktjämförelse att vi glömde människan som bad om den. Kunden kan fortfarande ha preferenser långt innan vår produktdata får chansen att imponera.
Så, vad behöver vi förstå utöver nästa rankingrapport?
Jag började med frågan om varför kunder väljer oss. Efter Sharp, kanaldiskussionen och TV-jämförelsen landar jag i att vi behöver bli bättre på att följa hur det valet formas.
SEO kan få en återförsäljare upptäckt när kunden uttrycker ett behov. Mötet kan också ge kunden en erfarenhet och ett namn att komma ihåg nästa gång. Samtidigt kan tidigare erfarenheter och marknadsföring påverka vilka resultat kunden väljer att klicka på.
Det gör det svårt att dela upp affären i prydliga kanalrutor.
Jag vill därför se fler samtal där SEO, paid, varumärke och e-handel tittar på samma frågor.
- Vilka kunder når vi?
- I vilka köpsituationer blir vi aktuella?
- Var tappar vi möjligheten att bli hittade eller valda?
- Vilka insatser skapar ytterligare lönsam försäljning?
Vi ska fortsätta förbättra rankingpositioner, produktinformation och konverteringsgrad. Om rapporten slutar där har vi fortfarande inte besvarat frågan om varför kunden skulle tänka på oss från början.
Den frågan förtjänar också en plats på agendan. Gärna innan omsättningen börjar svikta och vi sitter i Qlik klockan 23.47 igen.
Källor och vidare läsning
- Sharp, Byron (2010). How Brands Grow: What Marketers Don’t Know. Oxford University Press. Huvudkälla till resonemangen om kundpenetration, Double Jeopardy samt mental och fysisk tillgänglighet.
- Ehrenberg-Bass Institute: Marketing is fundamental for South Australian businesses. Förklarar Double Jeopardy och förhållandet mellan varumärkets storlek, antal köpare och lojalitet.
- Ehrenberg-Bass Institute: Identifying and Prioritising Category Entry Points. Beskriver köpsituationernas roll och kopplingen till mental availability.
- Google: FAQ about Google Trends data. Förklarar urval, normalisering och hur relativt sökintresse ska tolkas.
- Eget analysunderlag: Google Trends-exporter för november 2024–oktober 2026 samt sökordsvisa resultatlistor från Ahrefs från slutet av oktober 2026. Skärmbilderna för ”tv 65 tum” och ”oled tv” är daterade 24 respektive 29 oktober 2026.
Om du vill ha någon som säger att allt går bra finns det gott om sådana.
Om du vill ha någon som hittar flaskhalsen och löser den, då är det mer min gata.
Boka ett samtal med mig